
Konut Kredisi Ekspertiz Raporuna İtiraz Rehberi: Düşük Değerleme Çıkarsa Ne Yapılmalı?
Hızlı Özet: Ekspertiz Değeri Düşük Çıkarsa Ne Yapılmalı?
Konut kredisi başvurusunda bankanın görevlendirdiği SPK lisanslı eksperin gayrimenkule piyasa değerinin altında değer biçmesi, onaylanacak kredi limitini doğrudan düşürerek alıcı için ciddi bir nakit açığı yaratır. Tüketici mevzuatı ve BDDK kuralları gereğince ekspertiz raporuna somut emsal satış kayıtları ve teknik ölçümlerle itiraz etmek yasal bir haktır. Gerekçeli resmi itiraz dilekçesiyle atanan ikinci eksper, kredinin kurtarılmasını ve tapu devrinin güvenle tamamlanmasını sağlar.
- 1. Konut Kredisi Ekspertiz Raporu Nedir ve Nasıl Hazırlanır?
- 2. Banka Ekspertiz Değeri Neden Düşük Çıkar? En Sık Yapılan Hatalar
- 3. Düşük Ekspertiz Raporunun Alıcı ve Satıcıya Yarattığı Finansal Riskler
- 4. Konut Kredisi Ekspertiz Raporuna İtiraz Nasıl Yapılır? 4 Adımlı Rehber
- 5. İtiraz Sürecinde Başarıyı Artıran Uzman Taktikleri ve İkinci Eksper Talebi
- 6. Sıkça Sorulan Sorular (FAQ)
Konut Kredisi Ekspertiz Raporu Nedir ve Nasıl Hazırlanır?
Konut kredisi ekspertiz raporu, bankaların konut finansmanı kullandırmadan önce teminat altına alacağı gayrimenkulün piyasa değerini, yasal durumunu ve teknik niteliklerini belirlemek amacıyla SPK lisanslı bağımsız gayrimenkul değerleme uzmanlarına hazırlattığı resmi hukuki ve finansal tespit belgesidir. Kredi limiti doğrudan bu raporda belirlenen değere göre hesaplanır.
Ev satın alma sürecinde banka kredisine başvuran her alıcının karşılaştığı en kritik aşama ekspertiz sürecidir. Bankalar, kullandıracakları kredinin geri ödenememesi riskine karşı satın alınacak taşınmaz üzerine birinci dereceden ipotek tesis eder. Ancak ipotek konulacak mülkün gerçekte ne kadar ettiğini bankanın kendi personeli değil, Sermaye Piyasası Kurulu (SPK) lisansına sahip ve Bankacılık Düzenleme ve Denetleme Kurumu (BDDK) tarafından yetkilendirilmiş bağımsız gayrimenkul değerleme şirketleri belirler.
Değerleme uzmanı göreve başladığında ilk olarak ilgili Tapu Müdürlüğü ve Belediye İmar Müdürlüğü arşivlerine gider. Taşınmazın tapu kütüğündeki haciz, ipotek, intifa veya şerh gibi yasal takyidatlarını inceler; ardından belediyedeki onaylı mimari projesini, yapı ruhsatını ve yapı kullanma izin belgesini (iskan) titizlikle kontrol eder. Projeye aykırı bir büyüme, kaçak kat, teras kapatma veya sığınak gibi ortak alanların daireye dahil edilip edilmediği tespit edilir.
İkinci aşamada ise uzman taşınmazı bizzat yerinde ziyaret ederek iç ve dış mekan özelliklerini fotoğraflar, net ve brüt kullanım alanlarını lazer metreyle ölçer. Nihayetinde değerleme uzmanı; bölgedeki güncel satılık ve satılmış emsal gayrimenkulleri analiz ederek, ‘Emsal Karşılaştırma’, ‘Maliyet’ ve gerekirse ‘Gelir İndirgeme’ yöntemlerini harmanlar ve nihai bir ekspertiz değeri takdir eder. Banka kredi tahsis birimi, alıcının gelir durumundan bağımsız olarak konut kredisi limitini işte bu resmi rapordaki rakam üzerinden hesaplar.
Banka Ekspertiz Değeri Neden Düşük Çıkar? En Sık Yapılan Hatalar
Banka ekspertiz değerinin düşük çıkması; değerleme uzmanının bölge dinamiklerine uzak olması, ana arter yerine arka sokaklardaki vasat taşınmazları emsal seçmesi, bağımsız bölüme ait eklenti ve otopark haklarını göz ardı etmesi veya belediye projesindeki küçük tadilatları imara aykırılık saymasından kaynaklanır. Bu hatalar krediyi ciddi oranda düşürür.
Özellikle Kadıköy, Suadiye, Caddebostan ve Fenerbahçe gibi gayrimenkul metrekare fiyatlarının çok yüksek olduğu ve sokaktan sokağa ciddi şerefiyelerin değiştiği prestijli bölgelerde ekspertiz raporlarının piyasa gerçeklerinin altında kalması sıkça yaşanır. Bu uyuşmazlığın temelinde yatan birinci neden hatalı emsal seçimidir. Bölgeyi yeterince tanımayan bir eksper, Bağdat Caddesi ile sahil bandı arasındaki birinci sınıf bir konutu, minibüs caddesine yakın ve demografik yapısı farklı eski sokaklardaki dairelerle kıyasladığında değerleme kaçınılmaz olarak düşük çıkmaktadır.
İkinci yaygın neden, net ve brüt metrekare tespitindeki teknik hatalardır. Eksperler mimari projedeki yasal net alanı baz alırken bazen balkon, kış bahçesi, depo veya tahsisli kapalı otopark gibi bağımsız bölüme değer katan yasal eklentileri hesaplama dışı bırakabilmektedir. Ayrıca daire içerisinde yapılan birinci sınıf lüks ithal mutfak, akıllı ev otomasyonu, yerden ısıtma veya mimari dekorasyon harcamaları raporda standart inşaat maliyetleriyle değerlendirilebilmektedir.
Üçüncü ve en belirleyici etken ise bankaların genel kredi politikaları ve ihtiyatlılık ilkesidir. Ekonomik dalgalanma dönemlerinde bankalar teminat riskini minimize etmek adına değerleme şirketlerine dolaylı bir muhafazakar yaklaşım telkininde bulunabilmektedir. Eksper de olası bir icra veya haciz satışında bankanın parayı hızla tahsil edebileceği ‘tasfiye değeri’ psikolojisiyle hareket ederek değerlemeyi piyasa satış fiyatının yüzde 15 ila 30 altında takdir edebilmektedir.
Düşük Ekspertiz Raporunun Alıcı ve Satıcıya Yarattığı Finansal Riskler
Ekspertiz değeri düşük çıktığında, bankanın onaylayacağı azami konut kredisi tutarı otomatik olarak düşer ve alıcının ödemesi gereken peşinat miktarı aniden büyür. Bu durum alıcının nakit finansman açığına düşmesine, verilen kapora veya pey akçesinin yanma tehlikesine ve satış sözleşmesinin feshedilmesine yol açar.
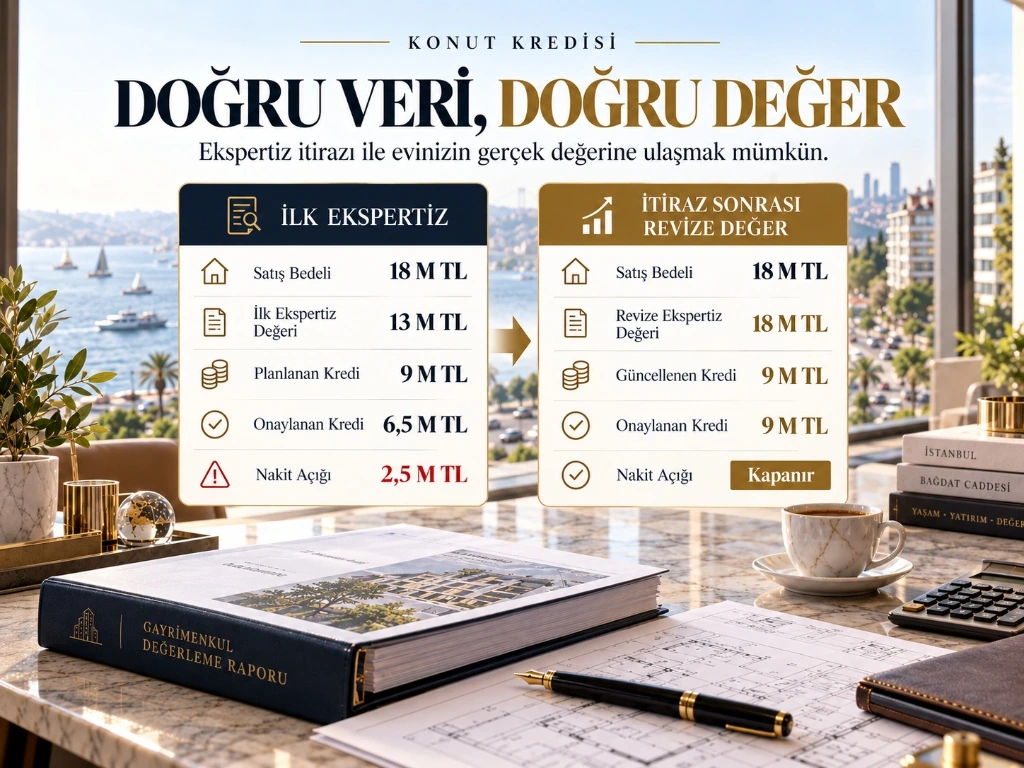
BDDK’nın yürürlükteki konut kredisi düzenlemelerine göre bankalar, satın alınacak konutun ekspertiz değerinin belirli bir yüzdesine kadar kredi kullandırabilmektedir. Örneğin 18 milyon TL anlaşma bedeli olan bir Kadıköy dairesi için alıcı yüzde 50 oranında yani 9 milyon TL kredi kullanmayı planlarken, eksperin taşınmaza 13 milyon TL değer biçmesi halinde bankanın vereceği azami kredi tutarı 6.5 milyon TL’ye geriler.
Bu durumda alıcının karşısına aniden 2.5 milyon TL’lik devasa bir nakit finansman açığı çıkar. Eğer alıcının kenarda hazır birikmiş ek nakit kaynağı yoksa satış işlemi kilitlenir. Alıcı kapora vermiş veya gayrimenkul satış vaadi sözleşmesi imzalamışsa, kredi çıkmadığı gerekçesiyle sözleşmeyi tek taraflı feshetmek istediğinde kaporasını kaybetme riskiyle yüzleşir.
Satıcı açısından ise haftalarca süren pazarlık ve kredi bekleme süreci heba olmakta, portföy ‘krediye uygun değil’ veya ‘değeri şişirilmiş’ algısıyla piyasada haksız bir itibar kaybına uğramaktadır. Üstelik eksperin hazırladığı rapor TAKBİS ve bankalar arası ortak bilgi havuzuna işlendiği için, alıcı başka bir bankaya gitse dahi sistemde kayıtlı bu düşük değer karşısına çıkabilmekte ve gayrimenkulün gerçek piyasa değerini zedelemektedir.
Kıdemli Gayrimenkul Danışmanı Uyarısı: Kapora Maddesine Dikkat
Konut kredisi kullanılarak yapılacak alımlarda ön protokol imzalanırken kapora sözleşmesine mutlaka “Alıcının bankadan talep ettiği asgari konut kredisinin ekspertiz düşüklüğü nedeniyle onaylanmaması halinde sözleşme cezasız feshedilir ve verilen kapora eksiksiz iade edilir” özel şartı eklenmelidir. Bu madde yazılmadığı takdirde düşük ekspertiz sonucu alıcının kaporasını kaybetmesine neden olabilir.
Konut Kredisi Ekspertiz Raporuna İtiraz Nasıl Yapılır? 4 Adımlı Rehber
Ekspertiz raporuna itiraz etmek için öncelikle banka şubesinden resmi değerleme raporu temin edilerek hatalı emsal ve ölçümler tespit edilir. Ardından somut tapu satış kayıtları ve tadilat belgeleri eklenmiş yazılı itiraz dilekçesi bankaya sunularak farklı bir SPK lisanslı şirketten ikinci eksper görevlendirilmesi talep edilir.
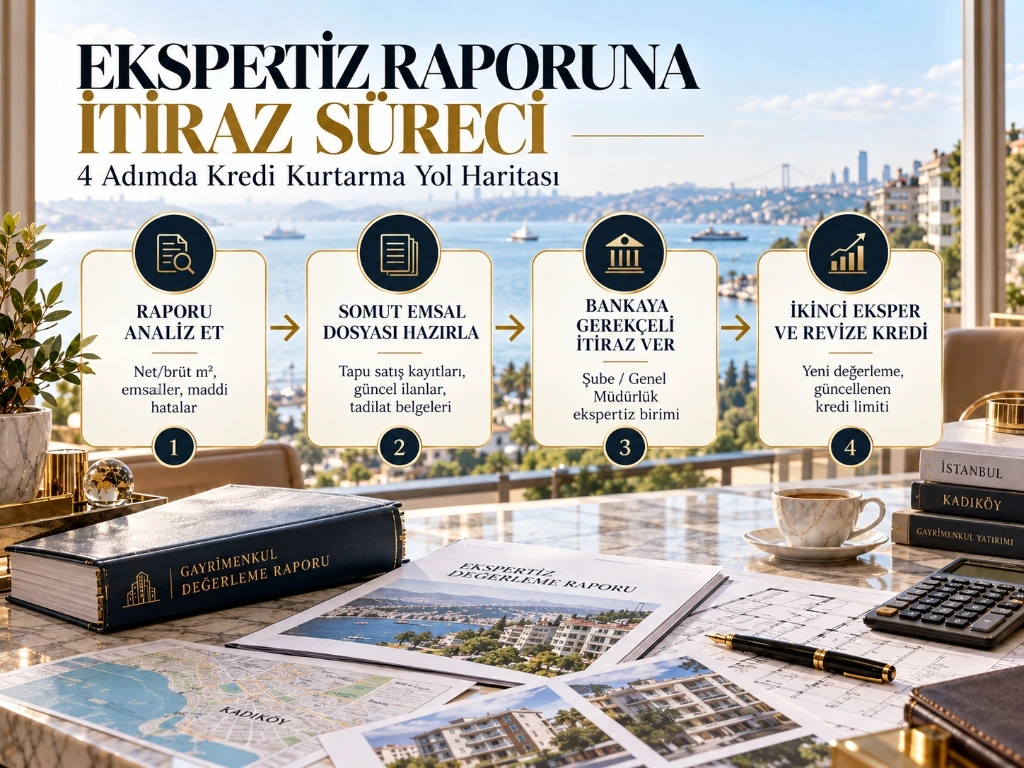
Banka eksperinin düşük değer takdir etmesi kesinleşmiş bir hüküm değildir. Tüketicinin Korunması Hakkında Kanun ve BDDK yönetmelikleri uyarınca ücretini ödediğiniz ekspertiz raporunun bir örneğini bankadan talep etme ve hatalara resmi olarak itiraz etme hakkınız mevcuttur. Başarılı bir itiraz süreci 4 temel aşamadan oluşur:
İlk adımda şubeden raporun tam metnini alın. Eksperin yazdığı brüt ve net metrekareleri belediye onaylı mimari projenizle karşılaştırın. Raporda emsal olarak gösterilen gayrimenkullerin adreslerini, katlarını ve bina yaşlarını tek tek denetleyin.
İkinci adımda somut bir itiraz dosyası oluşturun. ‘Bu ev çok değerli’ gibi soyut cümleler yerine; aynı binada son 6 ayda gerçekleşmiş tapu devir tutarlarını, güncel ilan emsallerini, kapalı otopark ve jeneratör gibi nitelikli donatıları belgeleyin. Varsa lüks tadilat faturalarını dosyaya iliştirin.
Üçüncü adımda banka şubesi aracılığıyla Genel Müdürlük Ekspertiz Birimi’ne gerekçeli bir itiraz dilekçesi verin. Rapordaki maddi ve emsal hatalarını somut delillerle sıralayın.
İtiraz Sürecinde Başarıyı Artıran Uzman Taktikleri ve İkinci Eksper Talebi
İkinci eksper incelemesinde başarı şansını artırmak için itiraz dilekçesinde soyut şikayetler yerine aynı parseldeki onaylı satış sözleşmeleri, lüks iç mimari masraf faturaları ve kat mülkiyeti projesi sunulmalıdır. Ayrıca şube müdürünün genel müdürlük kredi tahsis birimi nezdinde devreye girmesi revizyonu büyük oranda hızlandırır.
Ekspertiz itirazlarının olumlu sonuçlanmasında kurumsal gayrimenkul danışmanlarının sağladığı bölgesel veri tabanı hayati bir kozdur. Özellikle Bağdat Caddesi ve Kadıköy aksında uzman bir danışmanlık ofisiyle çalışıyorsanız, danışmanınızın elindeki noter tasdikli gerçek satış fiyatları, metrekare birim değer analizleri ve kapalı portföy verileri itiraz dosyasını tartışmasız hale getirir.
İkinci eksper daireye geldiğinde profesyonel bir tutum sergilenmelidir. İlk ekspere yönelik kişisel öfke veya sitemler yerine, ikinci uzmana belediye onaylı mimari proje, yönetim planındaki eklenti tahsisleri ve binanın deprem sonrası güçlendirme veya kentsel dönüşüm belgeleri nezaketle sunulmalıdır. Uzmanın gözünden kaçabilecek özel teknik donanımlar bizzat gösterilmelidir.
Eğer mevcut banka itirazı kabul etmemekte direnirse, zaman kaybetmeden farklı bir banka üzerinden sıfırdan yeni bir konut kredisi başvurusu yapılmalıdır. Her bankanın çalıştığı bağımsız değerleme havuzu farklı olduğundan, yeni bir banka üzerinden atanacak tecrübeli ve bölgeyi tanıyan bir SPK uzmanı taşınmazın gerçek piyasa değerini ilk seferde takdir ederek süreci başarıyla sonuçlandıracaktır.
Sıkça Sorulan Sorular (FAQ)
Evet, Tüketicinin Korunması Hakkında Kanun ve BDDK düzenlemeleri uyarınca ücretini ödediğiniz ekspertiz raporunu şubeden talep etme ve rapordaki maddi, teknik ve emsal hatalarına resmi dilekçeyle itiraz etme hakkınız bulunmaktadır.
Kanunen kesin bir gün kısıtlaması olmasa da kredi onay sürecinin ve tapu işlemlerinin aksamaması adına rapor şubeye ulaştıktan sonra en geç 2 ila 3 iş günü içinde yazılı olarak itiraz edilmesi tavsiye edilir.
İlk raporda bariz bir metrekare, proje veya emsal hatası tespit edilirse birçok banka ikinci eksper ücretini mükelleften talep etmez ya da hata kanıtlandığında iade eder. Ancak tamamen keyfi itirazlarda banka ikinci değerleme ücretini alıcıya yansıtabilir.
Banka Genel Müdürlük Ekspertiz Servisi’ne sunulan gerekçeli itiraz dilekçesi ve ekleri genellikle 2 ila 4 iş günü içerisinde incelenerek karara bağlanır ve gerekirse yeni eksper atanır.
Evet, bir bankanın ekspertiz sonucuna bağımlı değilsiniz. Farklı bir bankaya yeni kredi başvurusu yaparak o bankanın anlaşmalı olduğu başka bir bağımsız SPK lisanslı değerleme şirketinden yeni bir rapor alınabilir.
Bağdat Caddesi’nde Doğru Fiyatlama ve Güvenli Kredi Süreci
Gayrimenkul ekspertiz raporları, SPK değerleme kriterleri ve konut kredisi süreçlerinde karşılaşabileceğiniz tüm finansal engelleri Suadiye ofisimizde uzman danışmanlarımızla birlikte aşın.