
Tapuda Satış Bedelini Düşük Gösterme Tuzağı: Rayiç Bedel Farkının Cezaları ve Pişmanlık Beyannamesi (VUK 371)
Hızlı Özet: Tapuda Rayiç Bedel Tuzağı ve Ceza Muafiyeti
Tapuda gayrimenkulün fiili satış bedeli yerine belediye rayicini beyan etmek, Harçlar Kanunu ve Vergi Usul Kanunu uyarınca doğrudan vergi ziyaı suçu teşkil eder. Gelir İdaresi Başkanlığı; konut kredileri, banka transferleri ve SPK ekspertiz raporlarıyla eksik beyanı 5 yıl geriye dönük tarayarak eksik harcı gecikme zammı ve %25 cezayla tahsil eder. Henüz inceleme başlamadan önce VUK 371 kapsamında pişmanlık dilekçesi veren mükellefler cezadan tamamen muaf tutulur.
- 1. Tapuda Satış Bedelini Düşük Göstermek Nedir ve Neden Tercih Edilir?
- 2. Maliye Eksik Beyanı Nasıl Tespit Ediyor? 2026 Güncel Denetim Yöntemleri
- 3. Tapuda Bedeli Düşük Göstermenin Cezaları: Vergi Ziyaı ve Gecikme Zammı
- 4. VUK 371 Pişmanlık Dilekçesi ile Cezasız Düzeltme Nasıl Yapılır?
- 5. Gayrimenkul Alım-Satımında Güvenli Yol: Mülk Sahipleri ve Alıcılara Uzman Tavsiyeleri
- 6. Sıkça Sorulan Sorular (FAQ)
Tapuda Satış Bedelini Düşük Göstermek Nedir ve Neden Tercih Edilir?
Tapuda satış bedelini düşük göstermek, alıcı ve satıcının ödeyeceği yüzde 4 oranındaki tapu devir harcını azaltmak amacıyla, gayrimenkulün fiili satış bedeli yerine belediyeden alınan asgari emlak vergisi rayiç değerini beyan etme eylemidir. Bu uygulama Vergi Usul Kanunu uyarınca doğrudan vergi ziyaı suçu oluşturur.
Türkiye genelinde ve özellikle Bağdat Caddesi gibi yüksek gayrimenkul değerine sahip prestijli bölgelerde mülk alım satımlarında en sık karşılaşılan hatalardan biri tapu harcını düşük ödeme arzusudur. 492 sayılı Harçlar Kanunu’nun 63. maddesine göre tapu harcı, gayrimenkulün devir ve iktisap bedeli üzerinden alıcıdan yüzde 2 ve satıcıdan yüzde 2 olmak üzere toplamda yüzde 4 oranında tahsil edilir. Ancak kanun maddesi, bu beyan edilecek bedelin belediyelerce belirlenen emlak vergisi asgari değerinden düşük olamayacağını amir hükümle belirtir.
Birçok vatandaş bu yasal korumayı yanlış yorumlamakta ve belediye rayiç değerini beyan etmenin kanuni açıdan yeterli olduğunu zannetmektedir. Oysa kanun koyucunun amacı asgari bir taban sınır çizmek olup taraflara gerçek alım satım bedelini gizleme serbestisi tanımak değildir. Satış bedelinin bir kısmının bankayla resmi hesaba aktarılıp kalan büyük bölümünün nakit veya elden verilerek tapuda yalnızca rayicin bildirilmesi, kısa vadede harç tasarrufu sağlıyor gibi görünse de orta ve uzun vadede maliye denetimleri, ağır idari para cezaları ve telafisi güç mülkiyet sorunlarını beraberinde getirmektedir.
Maliye Eksik Beyanı Nasıl Tespit Ediyor? 2026 Güncel Denetim Yöntemleri
Gelir İdaresi Başkanlığı, tapu devirlerini banka konut kredisi tutarları, banka para transferlerindeki açıklamalar ve SPK lisanslı ekspertiz raporlarıyla çapraz kontrole tabi tutarak tespit eder. Kredi tutarı veya banka transferi tapu beyanını aştığı anda sistem otomatik olarak vergi incelemesi ve izaha davet mekanizmasını başlatır.
Geçmiş yıllardaki manuel denetimler, 2026 yılı itibarıyla tamamen dijitalleşmiş yapay zeka algoritmaları ve kurumlar arası entegrasyonlarla yürütülmektedir. Hazine ve Maliye Bakanlığı ile Gelir İdaresi Başkanlığı; Tapu ve Kadastro Bilgi Sistemi (TAKBİS), bankacılık veri tabanları ve MASAK mali analiz kayıtlarını tek bir merkezi ağ üzerinde birleştirmiştir.
Maliyenin en hızlı sonuca ulaştığı kanal banka konut kredileridir. Örneğin alıcı satın alacağı ev için bankadan 8 milyon TL konut kredisi kullanmış, ancak tapuda satış bedelini belediye rayici olan 3 milyon TL olarak göstermişse sistem insan müdahalesine gerek kalmadan anında alarm vermektedir. Hiçbir banka 3 milyon TL değerindeki taşınmaza 8 milyon TL kredi vermeyeceği için kullanılan kredi doğrudan asgari değer karinesidir.
İkinci denetim kanalı ise banka transfer hareketleridir. Tapu devri öncesinde veya sonrasında satıcı hesaplarına aktarılan yüksek meblağlı EFT ve havaleler beş yıl geriye dönük taranmaktadır. Havale açıklamasına yazılan ‘ev bedeli’, ‘daire peşinatı’ veya ‘bakiye kapama’ gibi ifadeler tartışmasız delil kabul edilir. Ayrıca bankaların zorunlu tuttuğu SPK lisanslı gayrimenkul değerleme uzmanlarının hazırladığı resmi ekspertiz raporları da tapu arşivlerinden çekilerek vergi müfettişlerince incelenmektedir.
Tapuda Bedeli Düşük Göstermenin Cezaları: Vergi Ziyaı ve Gecikme Zammı
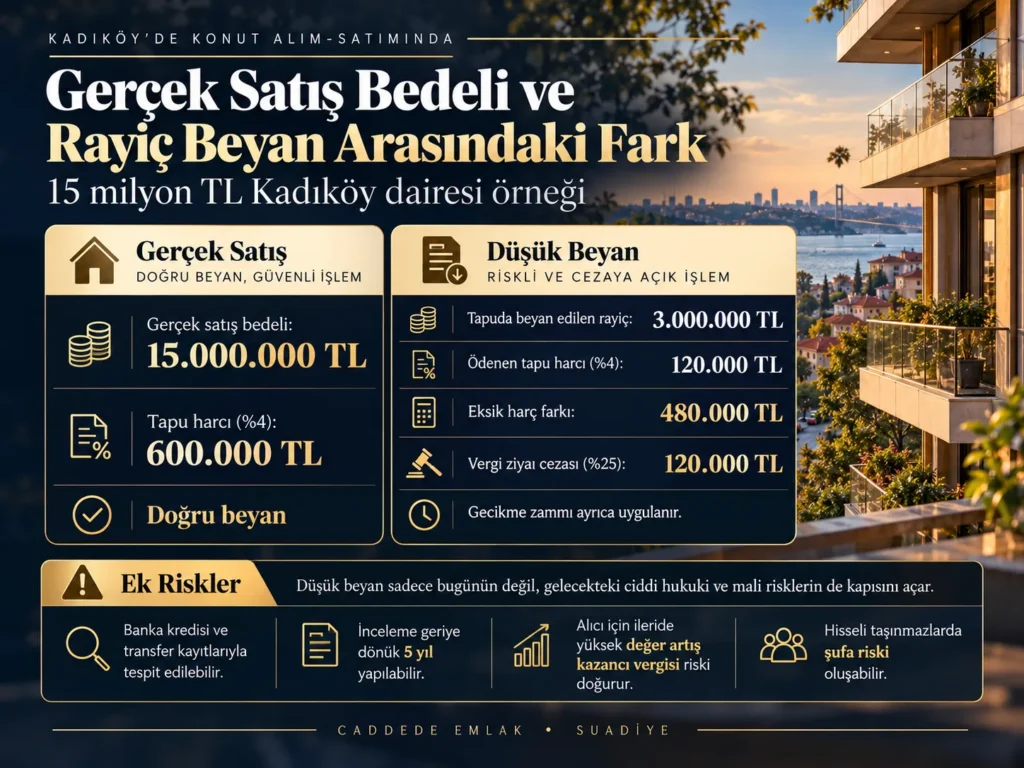
Tapuda eksik beyan tespit edildiğinde, ödenmeyen tapu harcı farkı hem alıcıdan hem satıcıdan yasal faiziyle tahsil edilir. Ayrıca tahakkuk eden harç farkı üzerinden yüzde 25 oranında vergi ziyaı cezası kesilir. Satıcı gayrimenkulü beş yıl dolmadan satmışsa ilave değer artış kazancı vergisi cezasıyla da karşılaşır.
Maliye müfettişlerinin veya vergi dairesinin tespiti sonucunda taraflara Vergi ve Ceza İhbarnamesi tebliğ edilir. Harçlar Kanunu’nun 63. maddesi gereğince, gerçek satış bedeli ile beyan edilen değer arasındaki farkın yüzde 4 tapu harcı hesaplanır. Bu tutarın yüzde 2’si alıcıdan, yüzde 2’si satıcıdan tahsil edilir.
Asıl mali yük ise ziyaa uğratılan harç tutarı üzerine kesilen yüzde 25 oranındaki vergi ziyaı cezasıdır. Hem alıcı hem satıcı eksik harcın yüzde 25’i kadar ilave idari para cezası öder. Ayrıca tapu tarihinden cezanın tahsiline kadar geçen her ay için 6183 sayılı Kanun kapsamında gecikme zammı işletilir. Zamanaşımı süresi beş yıl olduğundan birikmiş faiz tutarı ana para cezasını dahi aşabilmektedir.
Satıcı açısından risk sadece tapu harcıyla sınırlı değildir. Gayrimenkul iktisap tarihinden itibaren beş yıl içinde elden çıkarılmışsa oluşan kâr Değer Artış Kazancı Vergisi’ne tabidir. Tapuda rayici gösteren satıcı bu vergiyi de kaçırmış sayılacağından bir kat vergi ziyaı cezası ve ağır tarhiyatlarla yüzleşir.
Alıcı cephesinde ise gelecekte patlayacak tehlikeli bir mali tuzak kurulur. Kadıköy’de gerçekte 15 milyon TL ödeyip tapuda 3 milyon TL gösteren alıcı, üç yıl sonra evi 22 milyon TL’ye satarken resmi alış maliyeti 3 milyon TL görünecektir. Aradaki 19 milyon TL’lik fiktif kâr üzerinden yüz binlerce lira haksız gelir vergisi ödemek zorunda kalacaktır. Ayrıca ortaklı veya hisseli mülklerde diğer paydaşların açabileceği önalım (şufa) davasında evi tapudaki düşük bedelle kaybetme riski de doğar.
Kıdemli Danışman Uyarısı: Zamanaşımı Tuzağına Düşmeyin
Pek çok ev sahibi, tapu devrinin üzerinden bir yıl geçince denetim riskinin bittiğini varsayar. Oysa vergi hukukunda tarh zamanaşımı süresi tam 5 yıldır. Maliye 2026 yılında yaptığı bir çapraz banka-kredi taramasında 2022 veya 2023 yılında yapılan bir satışı tespit edebilir. 4 yıllık birikmiş gecikme zammı, ödenecek ana cezanın bile üzerine çıkabilmektedir.
VUK 371 Pişmanlık Dilekçesi ile Cezasız Düzeltme Nasıl Yapılır?
Maliye tarafından herhangi bir vergi incelemesine başlanmadan veya ihbar yapılmadan önce mükelleflerin Vergi Usul Kanunu 371. maddesi kapsamında pişmanlık dilekçesi vermesi durumunda, yüzde 25 vergi ziyaı cezası tamamen kalkar. Mükellef yalnızca eksik kalan harç farkını ve pişmanlık zammını ödeyerek sicilini yasal güvenceye kavuşturur.
Geçmişte tapuda düşük bedel beyan etmiş olan alıcı veya satıcılar için kanun koyucu son derece güvenli bir yasal çıkış kapısı sunmuştur. 213 sayılı Vergi Usul Kanunu’nun (VUK) 371. maddesinde düzenlenen ‘Pişmanlık ve Islah’ hükümleri, mükelleflerin yaptıkları hatayı kendiliğinden bildirmeleri durumunda cezadan muaf tutulmalarını sağlar.
VUK 371’den faydalanmanın vazgeçilmez temel şartı, idare tarafından mükellef adına henüz vergi incelemesine başlanmamış veya takdir komisyonuna sevk yapılmamış olmasıdır. Resmi tebligat geldikten veya ‘İzaha Davet’ yazısı tebliğ edildikten sonra pişmanlık hükümleri uygulanamaz.
Süreç pratikte oldukça kolay işletilmektedir. Alıcı veya satıcı, gayrimenkulün bağlı olduğu vergi dairesine hitaben bir ‘Tapu Harcı Pişmanlık Dilekçesi’ verir veya GİB Dijital Vergi Dairesi (İnteraktif Vergi Dairesi) portalı üzerinden online ek beyanname doldurur. Dilekçede satış tarihi, tapu ada ve parsel bilgileri, ilk beyan tutarı ve fiili gerçek satış bedeli net biçimde belirtilir. Başvuru taraflardan biri tarafından tek başına da yapılabilir; karşı tarafın onayı veya iştiraki aranmaz.
Vergi dairesi eksik harcı hesaplar ve sadece gecikme zammı oranında küçük bir pişmanlık zammı ekleyerek tahakkuk fişi keser. Bu borç 15 gün içinde ödendiğinde yüzde 25 vergi ziyaı cezası tamamen düşer. En önemlisi, alıcının mülk edinim maliyeti tapuda gerçek rakama yükseltilerek sonraki satışta doğacak fahiş vergi yükü kalıcı olarak önlenmiş olur.
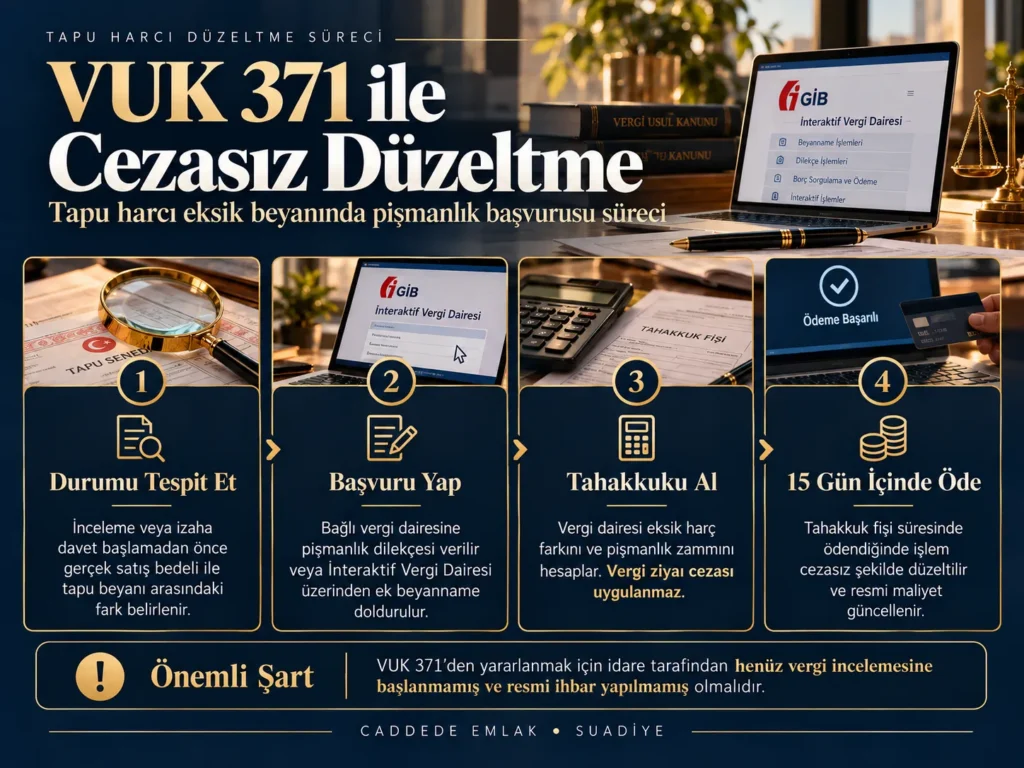 Şekil 2: VUK Madde 371 uyarınca 4 adımda tapu harcı düzeltme, ceza muafiyeti ve temiz sicil süreci.
Gayrimenkul Alım-Satımında Güvenli Yol: Mülk Sahipleri ve Alıcılara Uzman Tavsiyeleri
Gayrimenkul alım satımında cezai ve hukuki risklerden korunmanın tek kesin yolu, tüm ödemelerin banka kanalıyla yapılması ve tapu senedine gerçek satış bedelinin yazılmasıdır. Tapuda yapılacak küçük bir harç tasarrufu, gelecekte katbekat yüksek vergi cezalarına, dava risklerine ve telafisi imkansız sermaye kayıplarına yol açar.
Gayrimenkul yatırımı güvenli bir sermaye limanı olsa da vergi mevzuatına uyulmadığında büyük bir finansal kayba dönüşebilir. Özellikle Kadıköy, Suadiye, Caddebostan ve Erenköy gibi yüksek değerli sahil aksında tarafların gerçek dışı beyanlara kesinlikle itibar etmemesi gerekir.
Güvenli bir işlem için ödemelerin tamamı banka havalesi veya Tapu ve Kadastro Genel Müdürlüğü’nün sunduğu ‘Tapu Güvenli Ödeme Sistemi’ üzerinden gerçekleştirilmelidir. Dekont açıklamasına il, ilçe, mahalle, ada, parsel ve bağımsız bölüm numarası yazılmalı, ‘Gayrimenkul Satış Bedeli’ ifadesi net şekilde eklenmelidir.
İnşaat firmasından veya müteahhitten sıfır konut alırken fatura bedelinin gerçek ödenen tutarla birebir örtüşmesi şarttır. Düşük fatura kesme talepleri kesinlikle reddedilmelidir. Kurumsal ve mevzuata hakim gayrimenkul danışmanlarıyla çalışmak, alım satımın her aşamasını şeffaf, huzurlu ve yasal zeminde tamamlamanızı sağlayacaktır.
Sıkça Sorulan Sorular (FAQ)
Hayır, yasal değildir. Harçlar Kanunu’nun 63. maddesine göre tapu harcının gerçek devir bedeli üzerinden ödenmesi zorunludur. Belediye rayici yalnızca asgari taban sınırdır; gerçek bedeli gizlemek vergi ziyaı cezası doğurur.
Aradaki satış bedeli farkının yüzde 4 tapu harcı tahsil edilir. Ayrıca tahakkuk eden harç farkı üzerinden yüzde 25 oranında vergi ziyaı cezası ve geçen her ay için gecikme zammı uygulanır.
Vergi Usul Kanunu uyarınca vergi incelemelerinde genel zamanaşımı süresi 5 yıldır. Maliye satış tarihini takip eden takvim yılından itibaren 5 yıl boyunca geriye dönük tarhiyat yapabilir.
Hayır, vergi incelemesi veya resmi ihbar başlamadan önce başvurursanız yüzde 25 vergi ziyaı cezası kesilmez. Sadece eksik harç farkı ve küçük bir pişmanlık zammı ödenir.
Evi satın aldıktan sonra beş yıl içinde satmak isterseniz, resmi alış maliyetiniz düşük göründüğü için aradaki yüksek suni kâr üzerinden fahiş Değer Artış Kazancı Gelir Vergisi ödemek zorunda kalırsınız.
Bağdat Caddesi’nde Güvenli, Şeffaf ve Kusursuz Alım-Satım Süreci
Tapu harcı hesaplamaları, vergi muafiyetleri ve lüks konut alım satımında tüm yasal süreçleri Suadiye ofisimizde uzman danışmanlarımız eşliğinde güvenle yönetin.